Água da visita
Canal de entrada, lago artificial e lagoa natural integram a leitura preliminar do local. O levantamento ambiental definirá preservação, drenagem e áreas de intervenção.
SÍNTESE EXECUTIVA ·09/10/2026
Um único imóvel de 121 hectares. Programa, alternativa de 70 hectares no lado da casa, valores de referência e direitos a estruturar.
Assistir ao filme · 5 min Ler síntese executiva Baixar PDF da reuniãoATUALIZAÇÃO DOCUMENTAL · 09/10/2026
A delimitação enviada identifica a área de 121 hectares, incluindo a casa existente e a escola, conforme confirmação recebida pela proponente. Plantas, 18 fotografias aéreas e quatro vídeos de drone foram recebidos. A apresentação trata de um único imóvel. Os70 hectares são uma proposta de recorte no lado da casa; plantas sem vínculo confirmado foram retiradas da apresentação comercial.
Terreno, proposta de 70 ha, distâncias e acervo Ver documentos e análise completa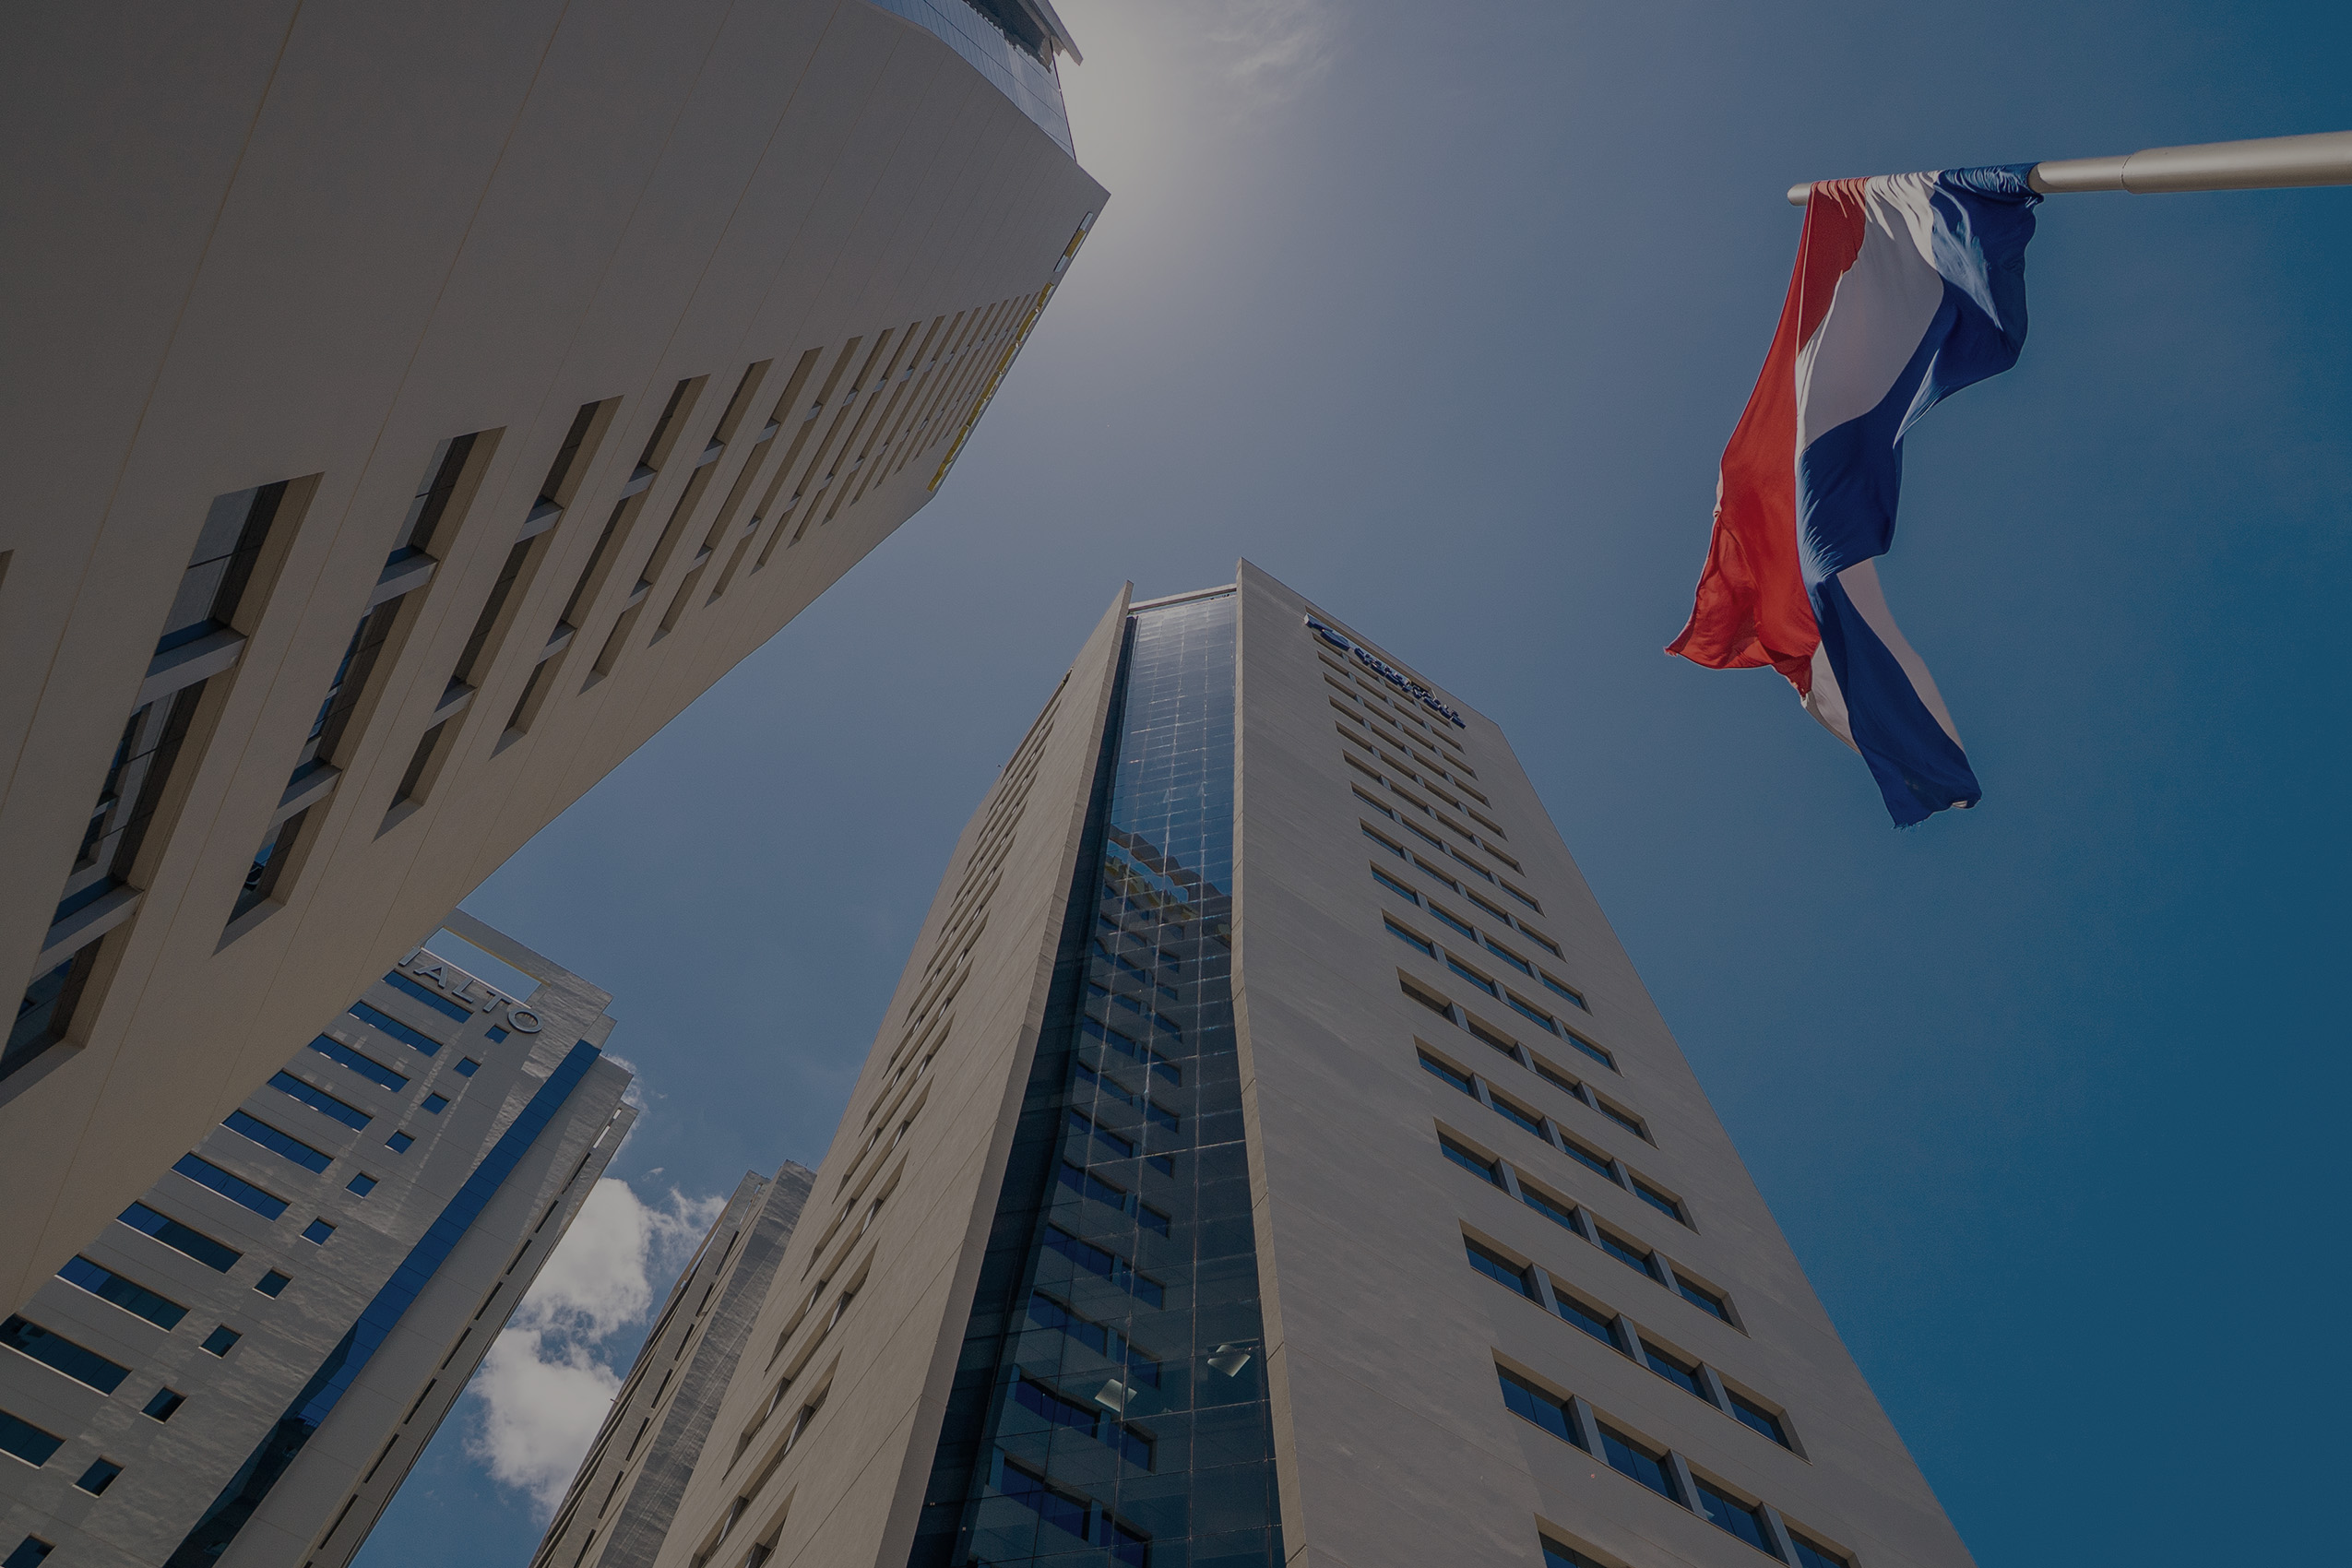

ASSUNÇÃO / UMA NOVA PERSPECTIVA
Arquitetura, negócios e vida urbana. Do encontro com a capital à tranquilidade de uma nova maneira de morar.
Sequência animada de fotografias reais · World Trade Center Asunción · 2025
01 / A CIDADE QUE ENCONTRAMOS
Torres, espaços corporativos, gastronomia e novas experiências urbanas. Assunção é o ponto de partida para uma proposta residencial integrada à natureza.
Conheça a cidade e o modo de viver ↓PASEO LA GALERÍA / ASSUNÇÃO REAL
Panorama do complexo Paseo La Galería ao entardecer, com a marca Itaú no topo da torre. Arquitetura e escala urbana documentadas.
ASSUNÇÃO / PUBLICIDADE MONUMENTAL
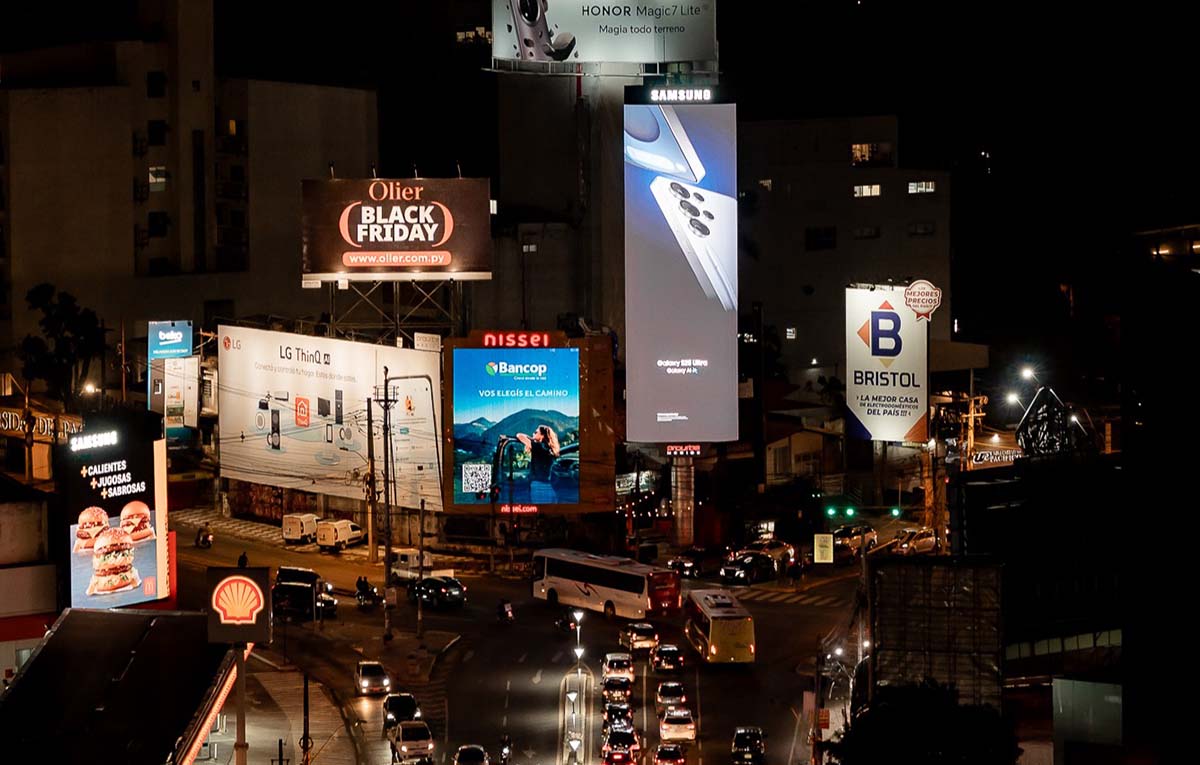
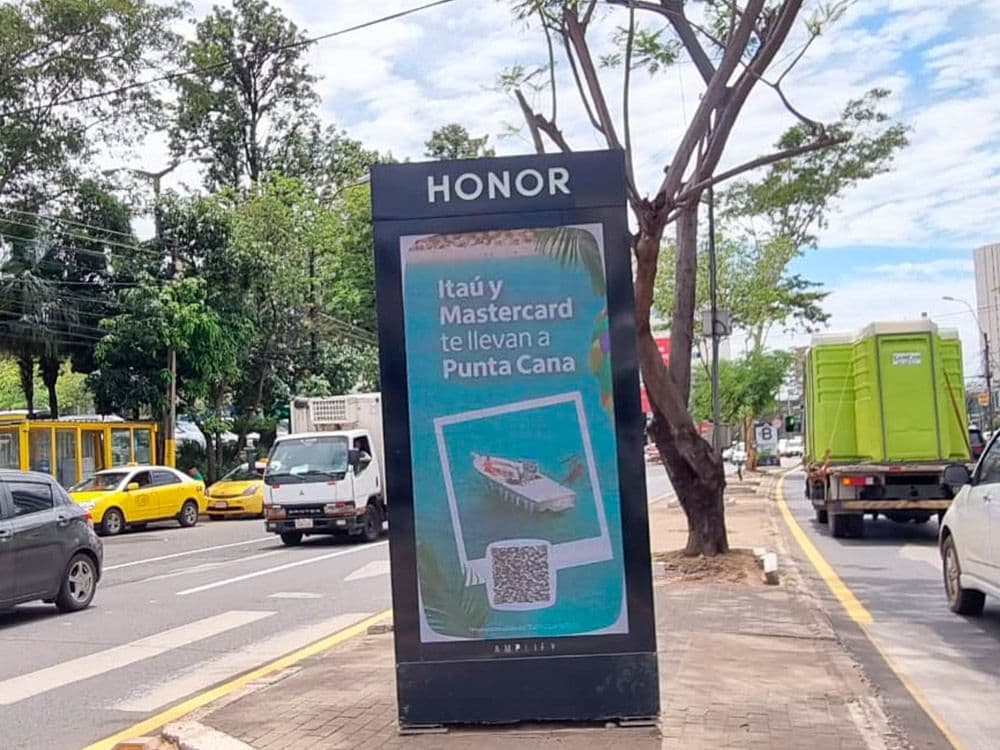
Painéis verticais, anúncios luminosos e presença de marcas na paisagem urbana. Registro real do Times Square Asunción.
MARCAS NA EXPERIÊNCIA URBANA
Registro de publicidade real em mobiliário digital urbano. A campanha documenta a presença da marca em Assunção; esta fotografia é de um painel de rua, não de uma fachada inteira.
CULTURA URBANA / ACERVO COMPLEMENTAR
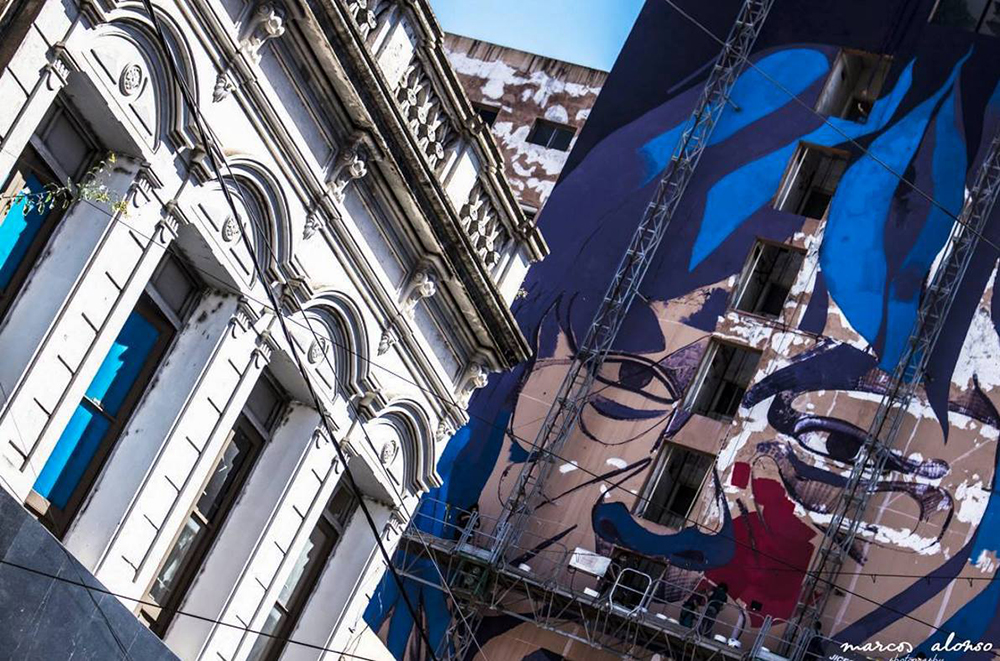
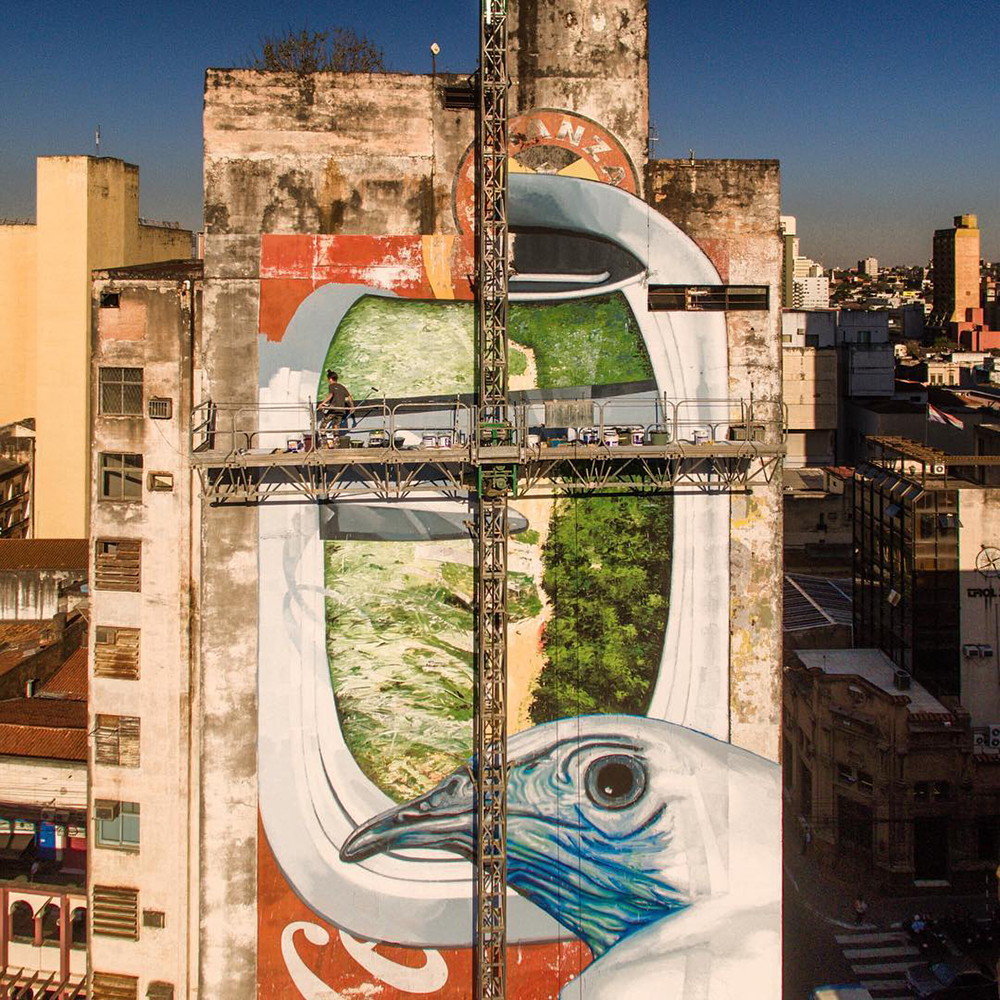
A arte mural compõe o acervo cultural de Assunção. É uma referência distinta dos painéis publicitários mostrados na sequência anterior.
Registros do festival Latido Americano, 2016. As imagens documentam essas obras à época; a conservação atual não foi inspecionada.
03 / ARQUITETURA E CONVIVÊNCIA
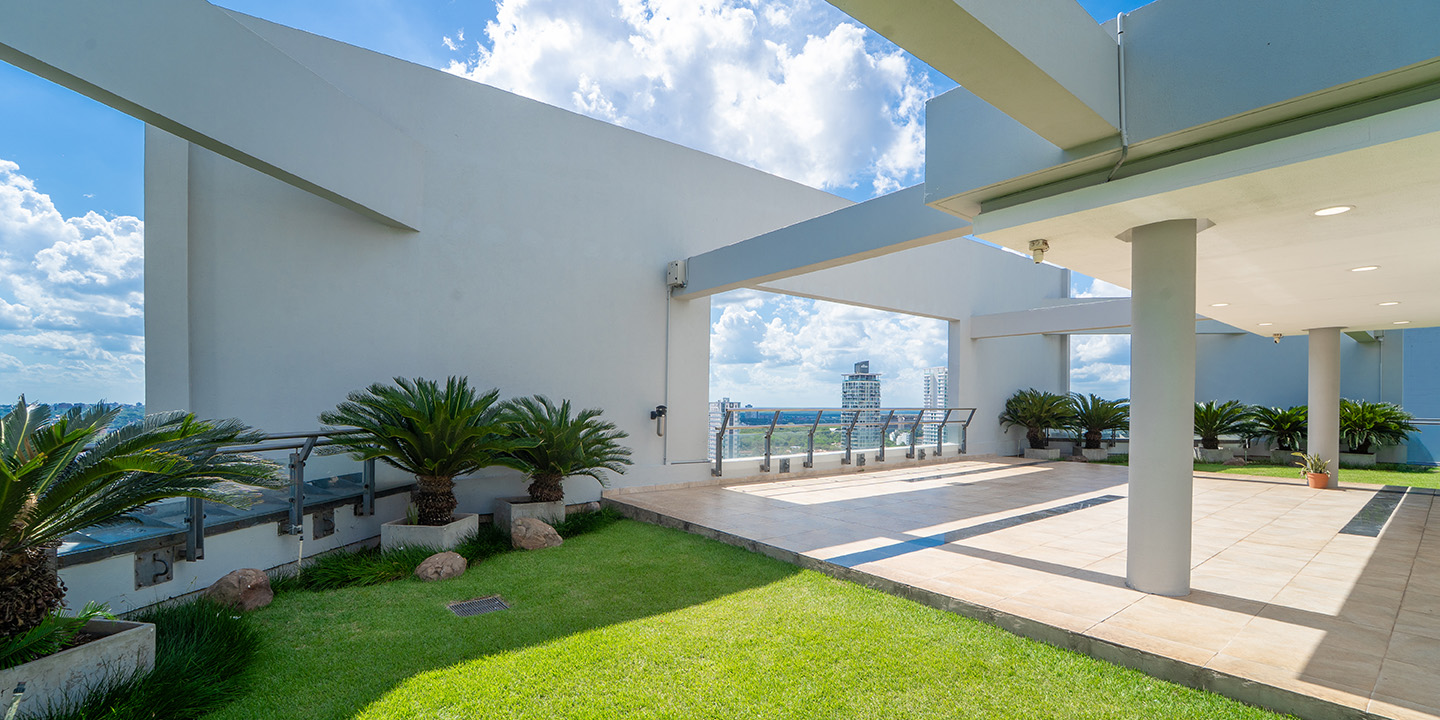
Do ambiente corporativo aos terraços e espaços de encontro. A oportunidade residencial parte de uma cidade que já oferece experiências urbanas contemporâneas.
05 / A CONEXÃO COM O CHACO
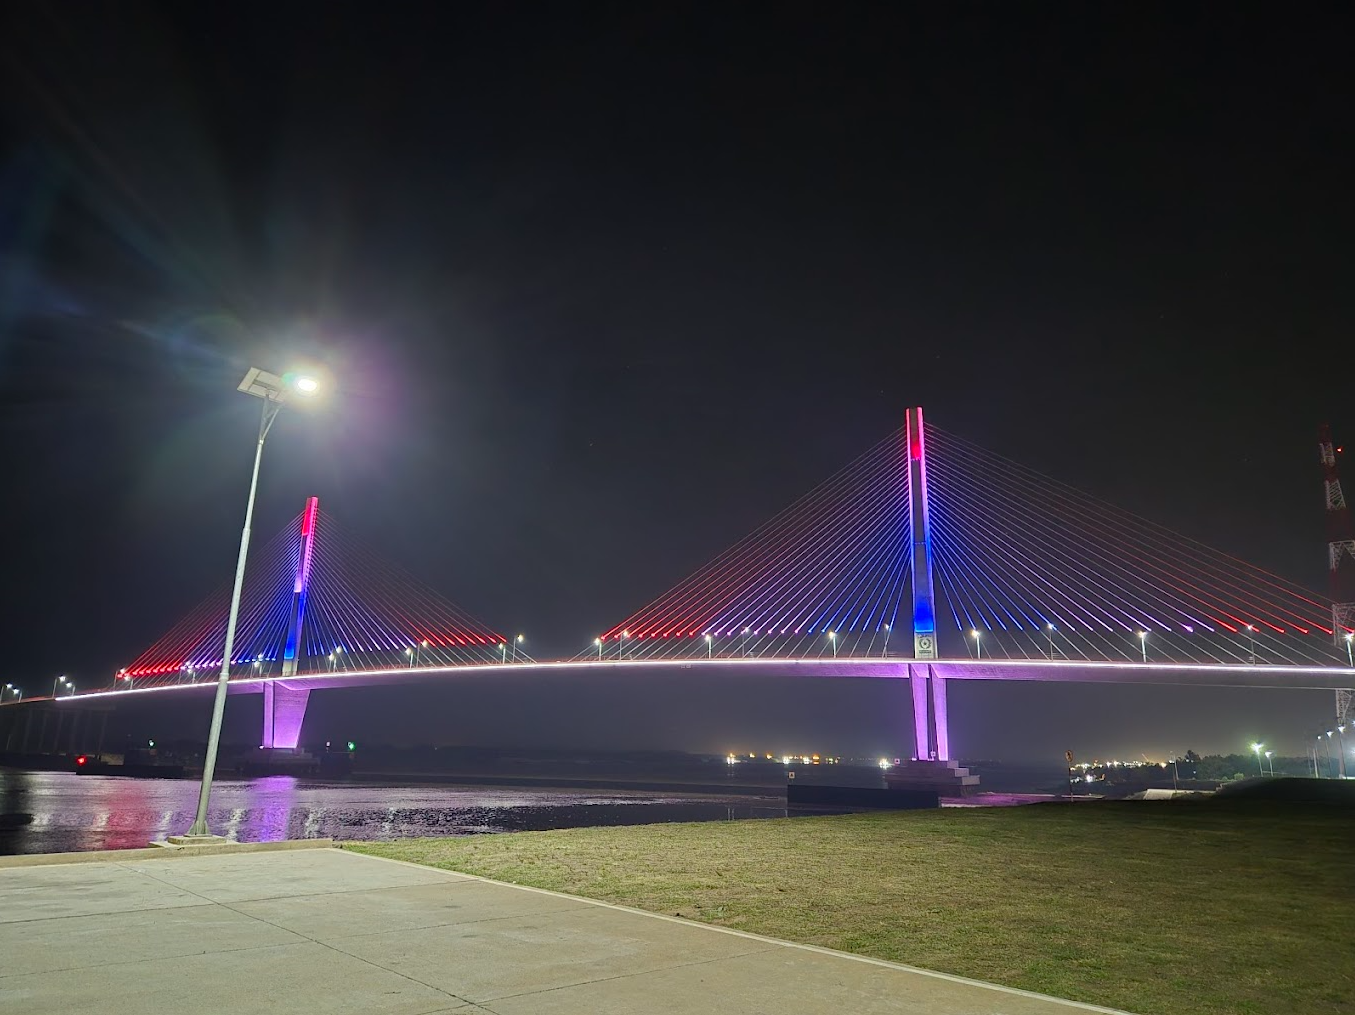
A ponte sobre o rio Paraguai conecta Assunção ao lado do Chaco. É o elo territorial que antecede a leitura do local visitado.
Inaugurada em 3 de março de 2024. Tempos de acesso ao terreno e à fronteira dependem de rota, ponto de destino e condições de tráfego.
A CIDADE, O RIO E O EMPREENDIMENTO
O núcleo da casa existente e da escola é a referência confirmada da visita. A escola nº 5855 está oficialmente situada em José Falcón, Presidente Hayes. A ponte Héroes del Chaco conecta Assunção a Nueva Asunción; a conexão com a Argentina ocorre pelo passo Puerto Falcón–Clorinda. O aeroporto Silvio Pettirossi fica em Luque.
Em linha reta desde o núcleo da casa/escola. Selecione um destino para ver a conexão no mapa e consultar a rota de carro.
Origem: −25.2196608, −57.6748629. As linhas tracejadas indicam proximidade geográfica; distância por estrada e tempo de viagem dependem da rota e do acesso definitivo.
Referência confirmada pela proponente: -25.2196608, -57.6748629. O ponto identifica o núcleo mostrado na imagem da visita; não delimita os 121 hectares.
Não foi possível carregar a exploração por satélite. O mapa Google abaixo continua disponível.
Rotação e inclinação da imagem de satélite; não é levantamento tridimensional ou transmissão ao vivo. Pontos urbanos indicativos. Não há polígono cadastral validado no acervo. Tempos de deslocamento e travessia de fronteira não foram confirmados.
Ponto da visita fornecido pela proponente. Ponte: MOPC · Aeroporto: DINAC · Travessia: governo argentino. Imagens de satélite: Esri, Vantor, Earthstar Geographics e comunidade GIS; datas variam conforme a imagem. Google Earth abre em seu próprio ambiente. Escola: AGPE, relatório de verificação presencial de 08/09/2025, página 4. O documento confirma nome, distrito e departamento; a titularidade e os limites da área escolar devem ser conciliados com o cadastro do imóvel.
07 / A EXPERIÊNCIA COMEÇA NA CHEGADA
Logo após a portaria, a proposta é iniciar a experiência com uma piscina de 50 metros, três raias e largura proposta de 7,5 metros, acompanhada de paisagismo e estrutura de apoio.
A arquitetura da entrada deve incorporar curvas, sombra e uma presença marcante. O clube entra como diferencial desde o início do empreendimento.
Programa proposto; não é instalação existente nem piscina com homologação olímpica confirmada.
Canal de entrada, lago artificial e lagoa natural integram a leitura preliminar do local. O levantamento ambiental definirá preservação, drenagem e áreas de intervenção.
A proposta preserva a casa existente da estância para restauração e uso como restaurante. A adaptação depende de levantamento arquitetônico, avaliação estrutural e licenciamento.
Arquitetura orgânica, caminhos sombreados e vegetação envolvendo conjuntos de casas orientam o desenvolvimento do projeto.
O PATRIMÔNIO QUE JÁ EXISTE
A casa existente identificada na visita é o ponto de partida para um restaurante integrado à paisagem. A proposta é preservar sua identidade, recuperar a construção e criar um lugar de encontro para moradores e convidados.
Restauração, cozinha, salão, varandas e acessibilidade serão desenvolvidos a partir do levantamento da construção real. A imagem recebida mostra a referência aérea; a fachada e as medidas ainda precisam ser documentadas.
Escuela Básica nº 5855 Teniente Primero Adolfo Rojas Silva. A visita registra a destinação à população. O planejamento deve preservar sua função e prever acesso independente, conciliando a área cedida com o perímetro de aquisição.
Núcleo da casa/escola: -25.2196608, -57.6748629. Cabeceira no itinerário: −25.223942, −57.682579. Os pontos estão a aproximadamente 0,91 km em linha reta; a distância não indica o trajeto por estrada nem os limites do terreno.
A AGPE registra a escola nº 5855 no distrito de José Falcón, departamento de Presidente Hayes, em verificação de 08/09/2025. Fonte: relatório oficial, página 4.
Relatório oficial da AGPEDOSSIÊ PARAGUAI / ARQUITETURA PRÓPRIA
Assista ao filme completo de ASSUNÇÃO ALPHAVILE: cinco minutos pela portaria, arquitetura, piscinas, áreas de convivência, esportes e paisagismo. O estudo reúne conceitos e alternativas de implantação.
Estudo conceitual de arquitetura em escala local. Não é implantação cadastral, projeto aprovado ou reprodução da casa existente. A casa existente permanece no programa de restauração e restaurante.
Varandas profundas, sombra, ventilação e transição entre interior e jardim. Residências por contratação opcional, com famílias de tipologias próprias.
Conjuntos de casas envolvidos pela vegetação, percursos curvos e continuidade da paisagem. Samu’u, palmeiras e espécies regionais compõem o estudo paisagístico.
Lagos, canal e casa existente relatados na visita integram o programa. O levantamento do imóvel orientará a posição definitiva, preservação e restauração.
08 / IDENTIDADE PARAGUAIA
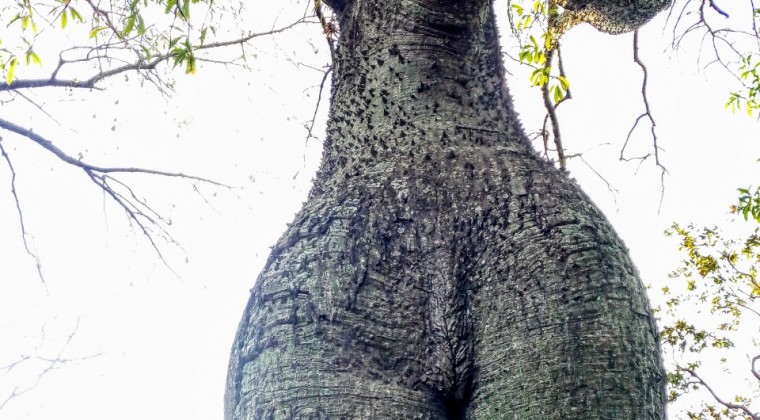
A árvore de tronco escultural, cuja forma remete à figura feminina, ocupa uma cena própria. Ela traduz a identidade que o paisagismo precisa preservar.
Fotografia do Samu’u Doncella em Coronel Oviedo, publicada pelo Diario HOY em 17/08/2020. Referência externa; este exemplar não está comprovado no terreno.
09 / A OPORTUNIDADE E A EXECUÇÃO
Referência da visita: USD 12,50/m². Aplicada a 70 hectares, corresponde a USD 8,75 milhões somente para a terra. Preço, recorte e condições não constituem proposta aceita.
Aquisição, infraestrutura, portaria e piscina precisam de orçamento e cronograma. Lotes, construção opcional e operação do restaurante exigem receitas e custos separados no fluxo de dez anos.
Fideicomisso paraguaio, eventual SCP brasileira e remessa de capital devem ser analisados em conjunto. O contrato precisa definir patrimônio, fiscalização, liberações, distribuição e saída.
Fideicomisso não garante retorno. SCP não oferece separação patrimonial oponível a terceiros equivalente à estrutura fiduciária. IOF depende do enquadramento documentado da remessa e da regra vigente.
O QUE PROPOMOS ENTREGAR
Negociação do recorte de 70 ha, título, acesso e levantamento. Masterplan, estudos ambientais, projetos de infraestrutura e catálogo arquitetônico.
Orçamento por pacote, contratação, cronograma, medições e prestação de contas. Liberação de aportes por marcos e documentação verificável.
Individualização dos direitos, recebimento de obras, regras de convivência, manutenção e assistência. Construção de residências em contrato próprio.
Escopo de serviços proposto. Honorários, responsabilidades, garantias e critérios de aceite serão definidos nos contratos. Não há orçamento integral cotado nem promessa de retorno.
CAPITAL E HORIZONTE DE10ANOS
| Comparação condicional | 70 ha /100 lotes | 121 ha /100 lotes |
|---|---|---|
| Aquisição aUS$12,50/m² | US$8.750.000 | US$15.125.000 |
| Alocação média somente da terra | US$87.500/lote | US$151.250/lote |
| Diferença de desembolso da terra | US$6.375.000 • área remanescente51 ha, se o recorte for viável | |
| Projetos / infraestrutura / taxas / honorários | Pendentes de quantitativos e propostas | |
| Preço de venda / retorno / capital total | A calcular após orçamento, tributos e cronograma | |
Venda de lotes e recebimentos pelo cronograma contratual. Cronograma mensal de entradas, parcelas, atrasos e saldo a receber disponível na planilha; premissas comerciais pendentes.
Investidores recebem direitos sobre ativos. Valor do patrimônio retido é separado de caixa e precisa de avaliação.
Combinação de venda e retenção, com alocação que totaliza100 lotes. O mesmo lote não entra nas duas saídas.
Planilha editável: aporte inicial2026 e horizonte2027–2036. Campos sem cotação ficam pendentes; saídas dependentes exibem#N/A. Não é projeção de lucro preenchida com preços inventados.
Baixar modelo de 10 anos ↗EDUCAÇÃO, SAÚDE E VIDA COTIDIANA
Explore escolas, universidade e serviços de saúde da região. Os endereços abaixo foram conferidos nas fontes institucionais; as localizações são exibidas no mapa dentro desta apresentação.
Educação escolar
Avenida España 1175, Asunción
Referência escolar internacional. Idioma, admissão, mensalidade e trajeto devem ser avaliados por família.
Educação escolar
Coronel Silva e Teniente Rocholl, Asunción
Referência escolar com formação vinculada à língua alemã. Verificar admissão, níveis e logística escolar.
Ensino superior
Campus universitário, km 11, San Lorenzo
Campus em San Lorenzo. A universidade também possui faculdades em outros endereços; a rota deve considerar a unidade escolhida.
Saúde pública
José Falcón, Presidente Hayes
Localização registrada no mapa oficial do MSPBS. Confirmar serviços disponíveis e encaminhamentos para o protocolo do empreendimento.
Saúde pública
Villa Hayes, Presidente Hayes
Referência regional no cadastro do MSPBS. Rota, serviços de emergência e capacidade devem ser confirmados diretamente.
Saúde privada
República Argentina e Campos Cervera, Asunción
O prestador informa mais de 50 especialidades e atendimento com ou sem seguro. Confirmar cobertura do plano e serviço necessário.
Saúde privada
Av. Artigas 1500 e María Concepción Leyes de Chávez, Asunción
O prestador identifica áreas de internação e atendimento ambulatorial. Acessos e convênios devem ser avaliados para cada família.
O mapa permite examinar a localização e o entorno. Tempos de acesso não medidos a partir da portaria definitiva.
BCP, INE, MIC e MITIC fundamentam o contexto. Anúncios de data centers são diferenciados de adjudicação, execução e operação. Projetos emYguazú não ficam emNueva Asunción.
Vagas, preços, convênios e tempos de deslocamento devem ser confirmados com os prestadores e a partir do acesso definitivo do empreendimento.
PAISAGEM / IDENTIDADE REGIONAL
Karanda’y (Copernicia alba), paratodo (Tabebuia aurea), urunde’y (Myracrodruon balansae), lapacho rosado (Handroanthus impetiginosus), yvyra pytã (Peltophorum dubium) e timbó branco (Pseudalbizzia inundata).
Paleta candidata do estudo existente. Seleção por inventário, solo, água, espaço adulto e procedência.
Espátula rosada, cabeça-seca, surucuá-aurora e carpincho integram as referências regionais pesquisadas.
São referências de habitat, sem comprovação de avistamento no imóvel. O projeto prioriza continuidade da vegetação, observação e circulação livre.
Preservação de áreas úmidas, drenagem, iluminação orientada, manejo de resíduos, velocidade interna e regras para animais domésticos. A manutenção da paisagem compõe o orçamento de operação.
BIODIVERSIDADE DO BAIXO CHACO
Fotografias de referência das espécies regionais. Não são registros de avistamento no imóvel.
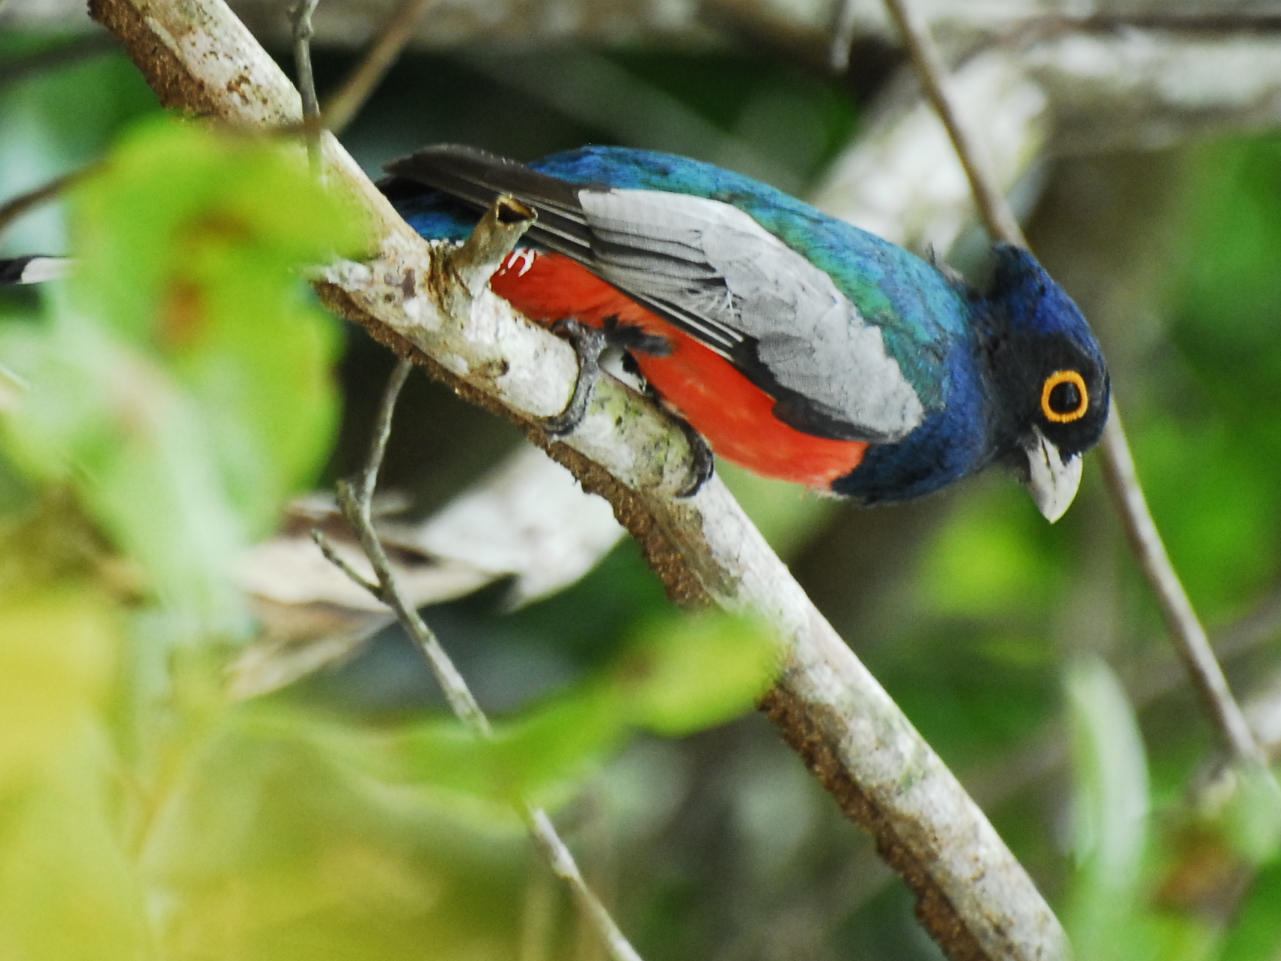
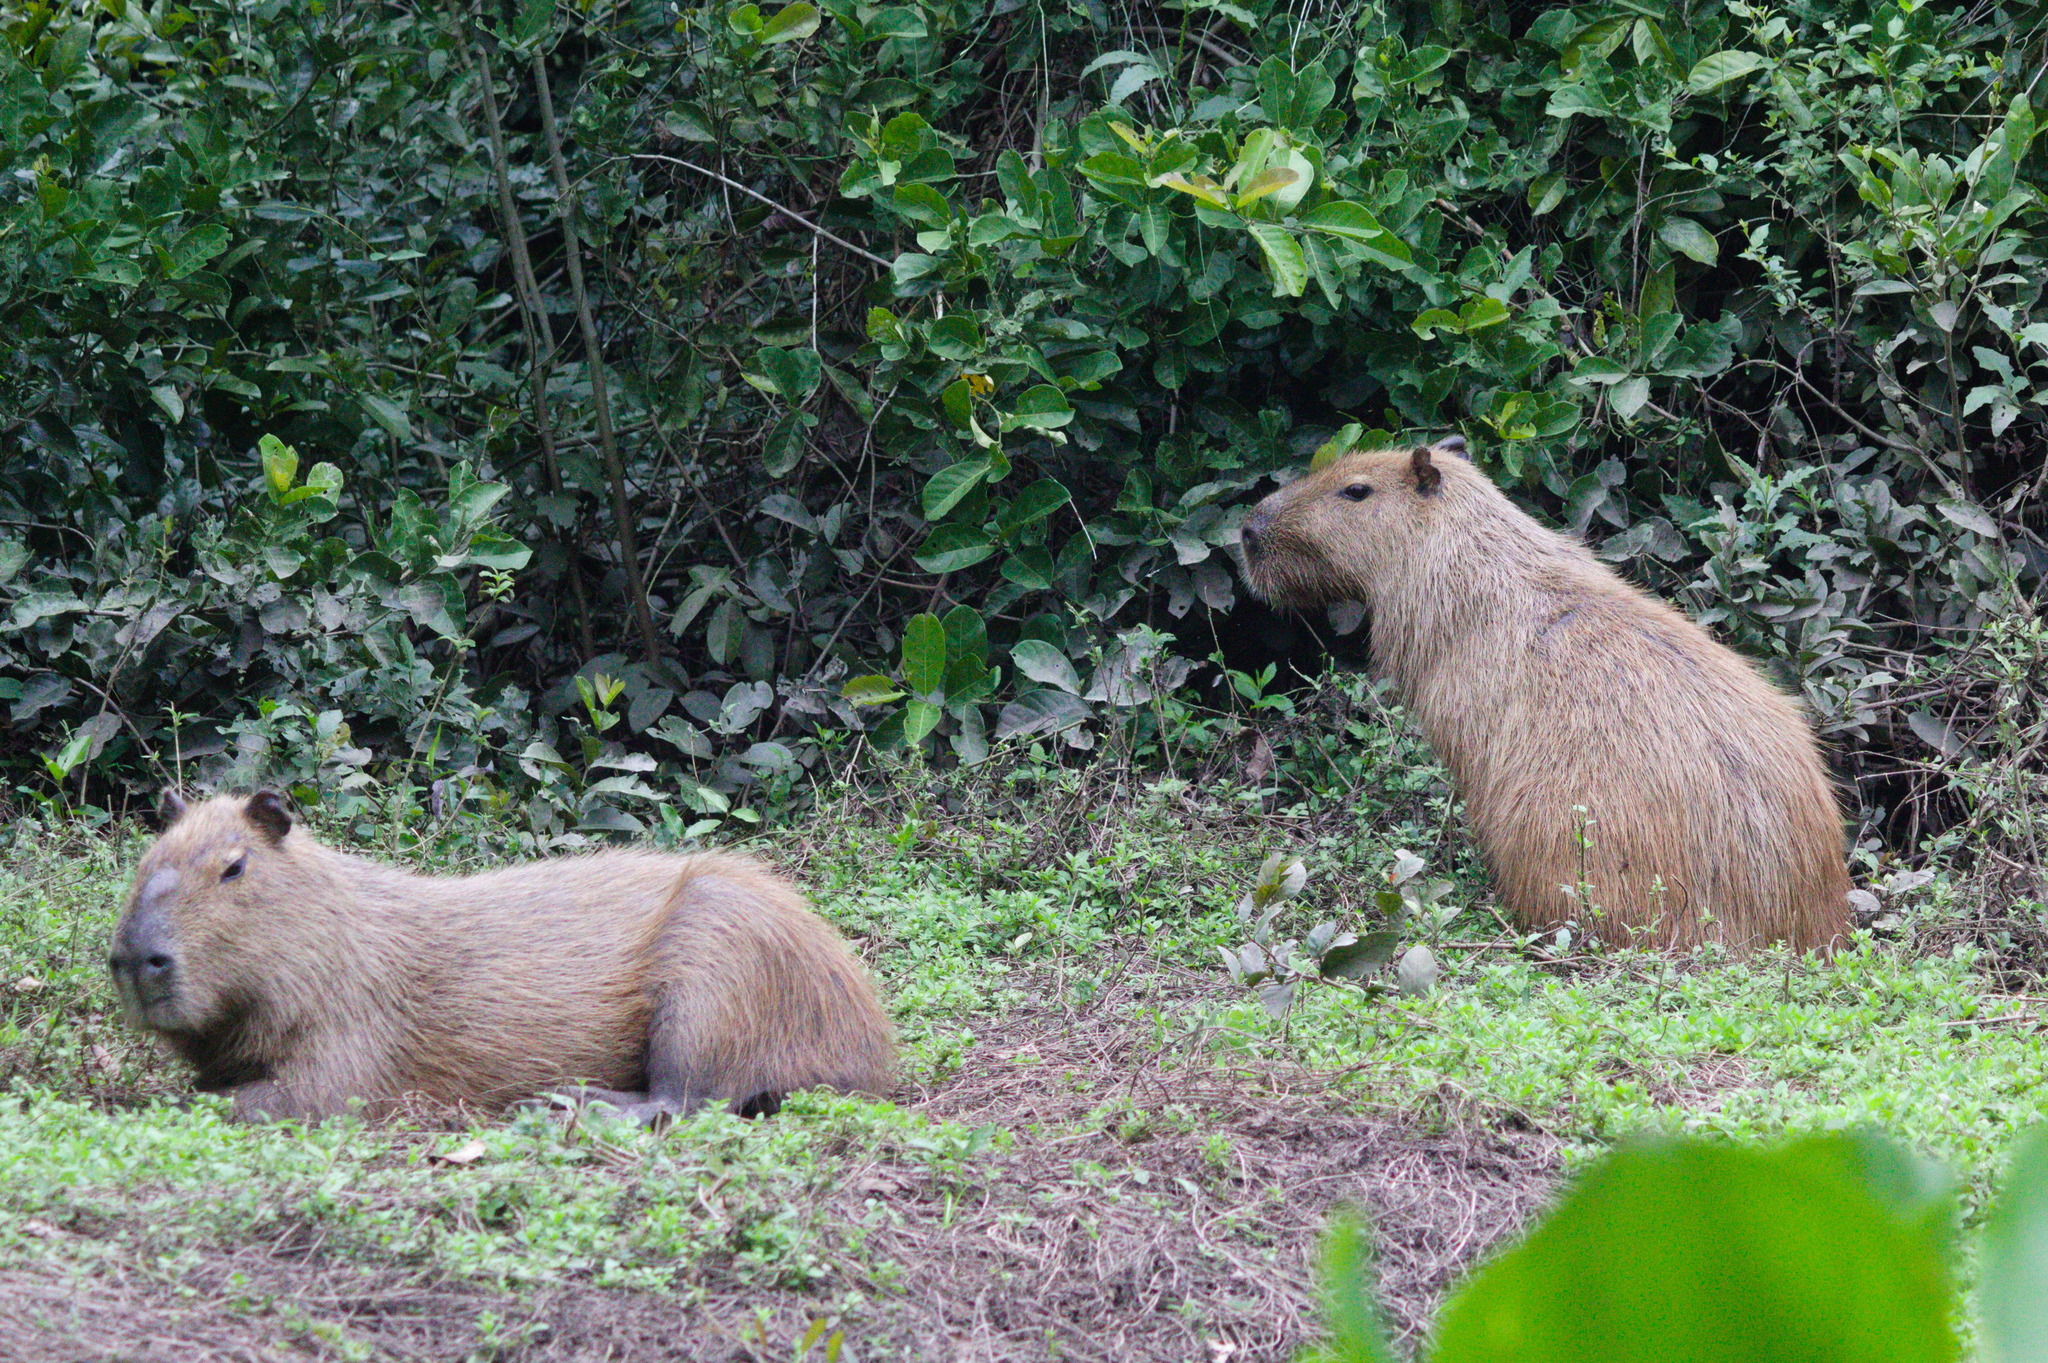
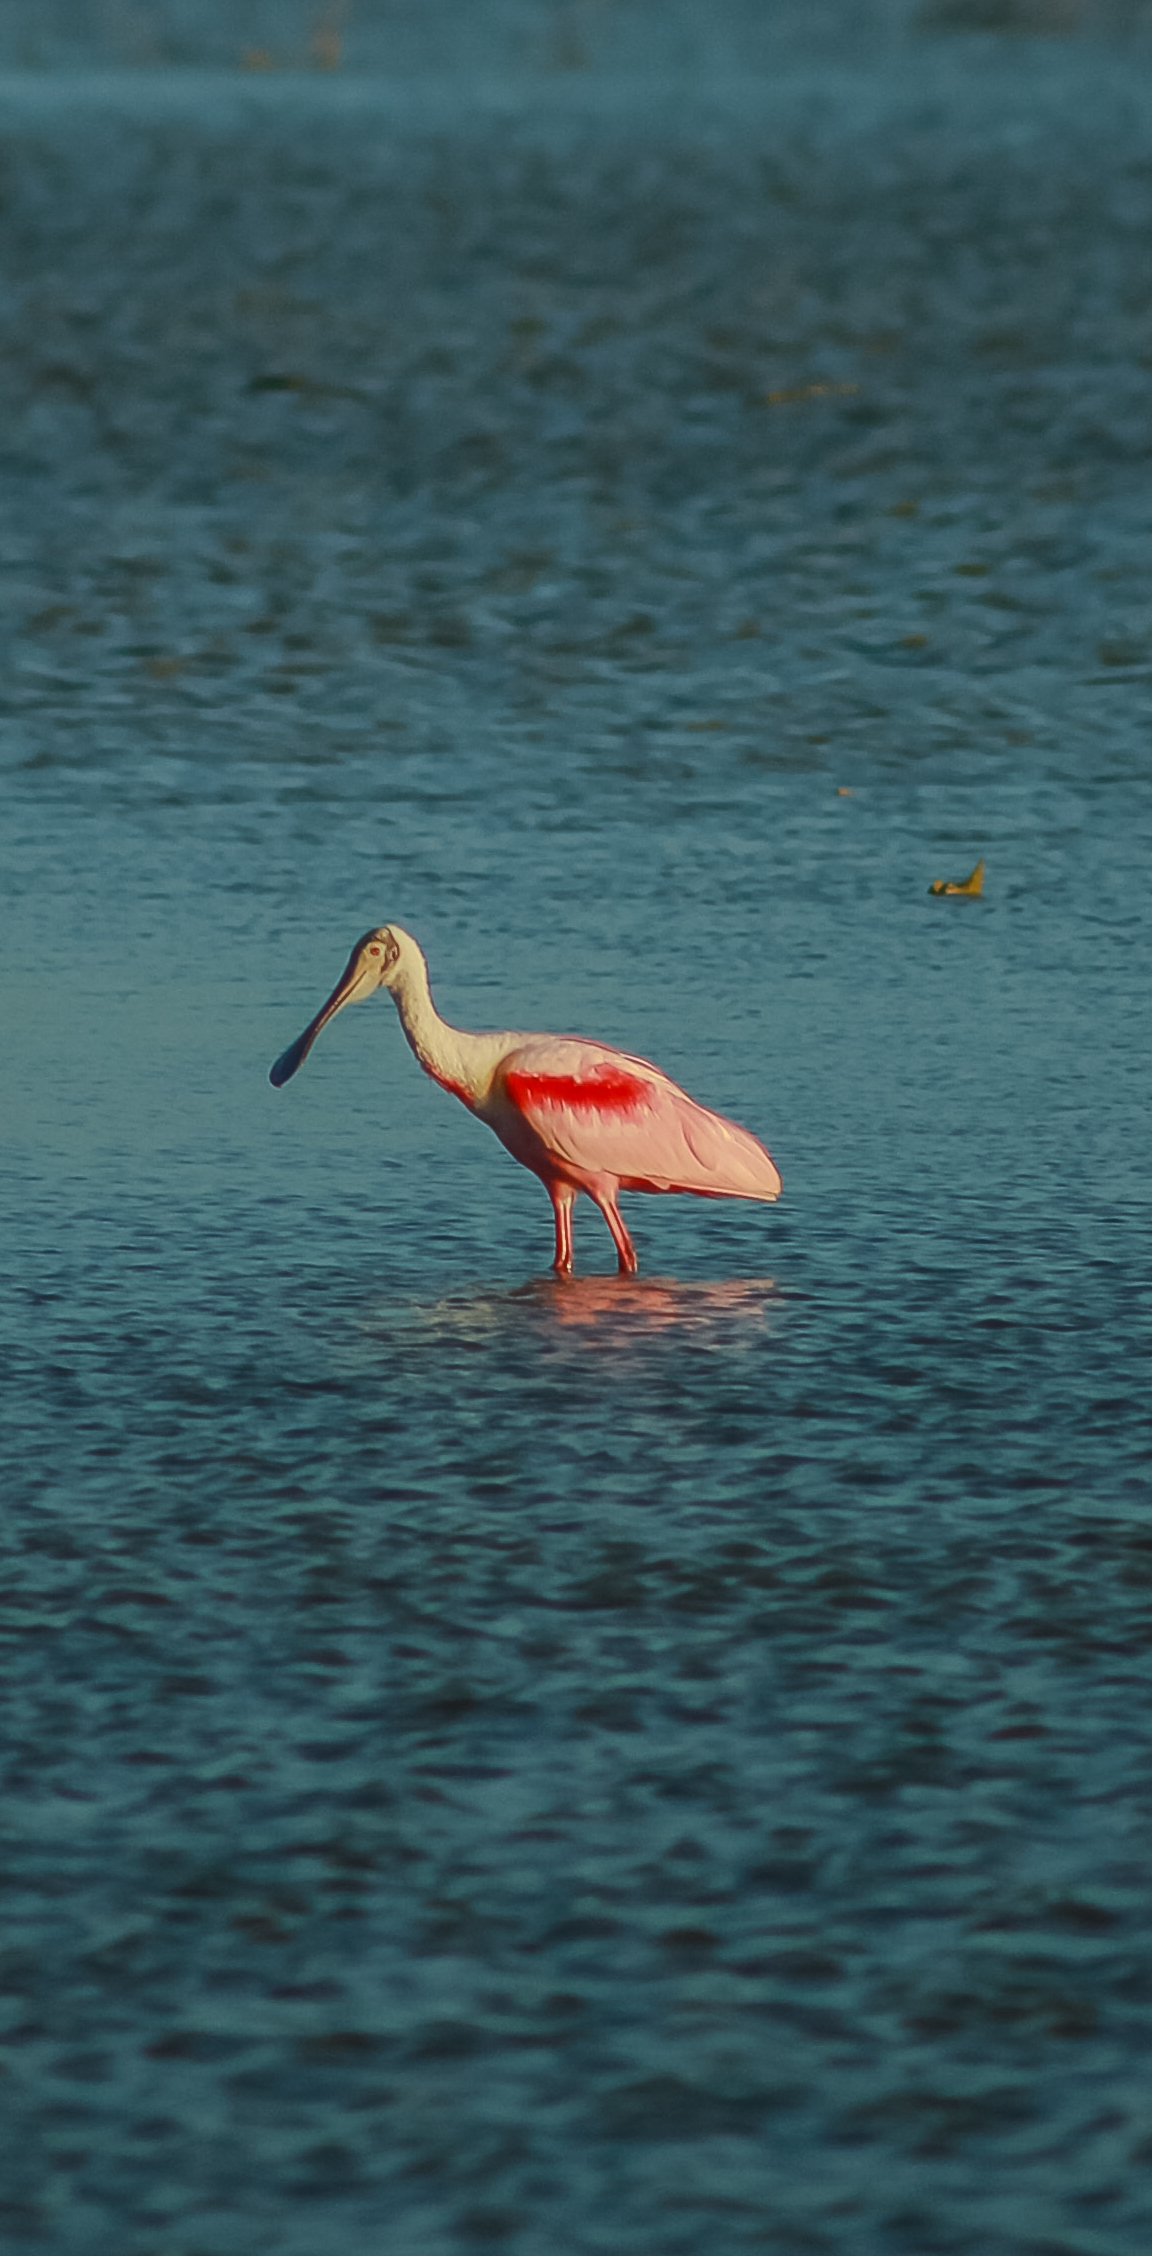
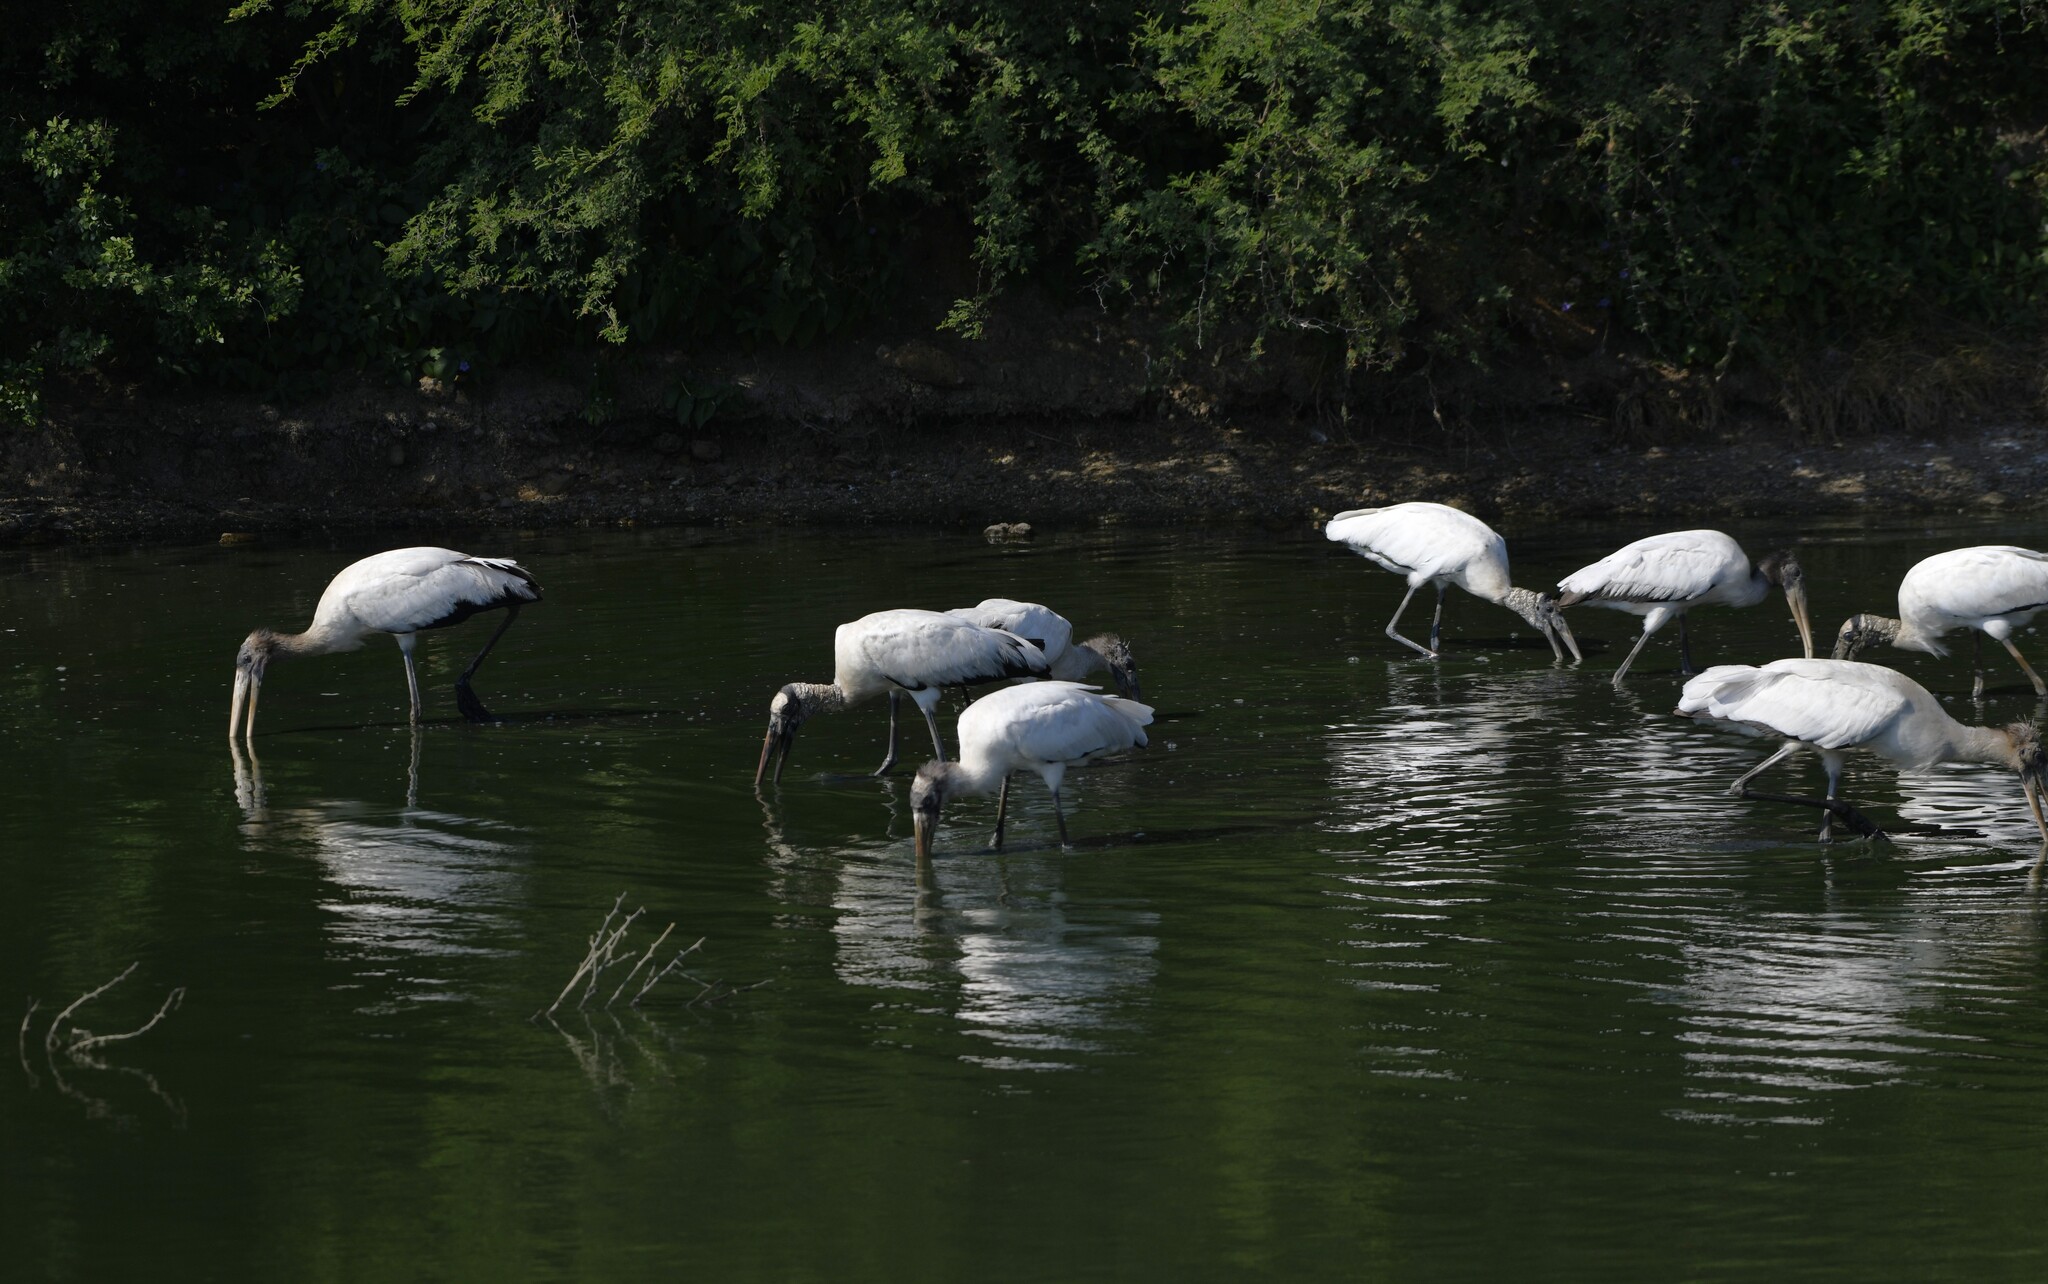
MADES/SIAM: Refugio de Vida Silvestre Humedales del Bajo Chaco. As fotografias ilustram espécies regionais e foram realizadas fora da propriedade, no Brasil, México e Colômbia. Arquivos sem edição; enquadramento de exibição adaptado à tela.
Registro oficial do MADESESTRUTURA DO INVESTIMENTO
Avaliar transferência formal de ativos para patrimônio autônomo, fiduciária habilitada, beneficiários, contas, liberações por marcos, prestação de contas e encerramento. O contrato define a finalidade e os poderes.
Organização dos participantes no Brasil e titularidade/execução no Paraguai precisam de desenho conjunto. A SCP não transfere o imóvel nem oferece, perante terceiros, a mesma separação patrimonial do fideicomisso.
Documentar remetente, beneficiário, natureza e tributação de cada remessa. Honorários e eventual remuneração em lotes exigem contrato, avaliação e tratamento tributário próprios.
Matrícula, cadastro, certidões, polígono e recorte; projetos, estudos e licenças; orçamento por pacote e cronograma; minuta fiduciária, direitos dos investidores e regras de saída; pareceres tributários e documentação cambial.
A autonomia patrimonial do fideicomisso depende de constituição formal e transferência dos bens. O encargo fiduciário não produz essa mesma separação. Antes da aquisição, conferir título, cadastro, classificação rural ou urbana, recorte, acesso e o enquadramento na zona de segurança fronteiriça, conforme a Lei 2532 e suas alterações. Nenhum veículo contratual dispensa essa análise.
Referência: 06/10/2026. Projeto de 100 lotes, aquisição condicionada de 70 ha dentro da referência de 121 ha. Não existe aprovação fiscal do projeto. Estudo para validação profissional. Os exemplos são hipóteses unitárias, não previsão de retorno.
EXEMPLO CONDICIONAL · SOCIEDADE PARAGUAIA · BENEFICIÁRIO NÃO RESIDENTE
Unidades monetárias hipotéticas. Sem incentivo fiscal. Não inclui Brasil, IVA, câmbio ou demais custos.
1. Podemos usar fideicomisso e ficar sem impostos até vender tudo? Não. O art. 4 da Lei 6380 trata negócios fiduciários como estrutura transparente: receitas, custos e despesas são atribuídos ao beneficiário para o imposto correspondente. Isso evita confundir intermediação com uma segunda renda, mas não elimina tributação do beneficiário, IVA ou obrigações. A carteira que detém uma sociedade também não elimina o IDU dos dividendos recebidos. Identificar beneficiário PF/PJ, residência e quem executa a atividade antes do cálculo. A RG 36/25 simplifica fideicomisso de garantia; não concede isenção geral a loteamento.
Fontes oficiais: DNIT — Lei 6.380.
2. Basta manter o lucro no Paraguai para não pagar imposto no Brasil? Não para todas as estruturas. Para PF residente brasileira que controla entidade estrangeira, há tributação anual de 15% se a entidade estiver em jurisdição favorecida/regime privilegiado ou tiver renda ativa própria abaixo de 60%; fora dessas hipóteses, os lucros seguem disponibilização. Controle inclui votos, administradores e participação conjunta com vinculados; não testar apenas uma quota individual. Sociedade operacional e carteira patrimonial devem ser analisadas separadamente. Para PJ brasileira controladora, o lucro estrangeiro pode entrar no lucro real/CSLL em 31/12 mesmo sem remessa (Lei 12973 arts 76–79). Filial não cria entidade estrangeira independente da matriz.
Fontes oficiais: RFB — PF e controladas · Lei 12.973 — PJ e crédito exterior.
3. Quanto do lucro paraguaio de uma sociedade chega ao investidor não residente? Sem incentivo específico e supondo lucro tributável de 100 antes do IRE, IRE 10 deixa 90; se 90 forem distribuídos a beneficiário não residente, IDU 15% retém 13,50 e paga 76,50. São 23,50 de tributos paraguaios sobre essa unidade de lucro, não 25% e não imposto sobre a receita de vendas. Se beneficiário residente elegível, IDU 8% sobre 90 é 7,20 e paga 82,80. Não incluir Brasil, câmbio, IVA, taxas ou custos nesta conta. Cédula paraguaia isoladamente não determina residência fiscal. Retenção pode nascer na decisão/disponibilização, antes do pagamento em dinheiro.
Fontes oficiais: DNIT — IRE · DNIT — IDU.
4. Toda remessa para o projeto tem IOF 1,10%? Não. O Decreto 6306 art. 15-B XXI-A prevê 1,10% para disponibilidade de residente com finalidade de investimento. Compra direta de terreno, aporte em veículo e transferência a conta própria exigem classificação documental específica pelo banco: não presumir que a palavra “investimento” cobre todas. Saída residual XXIV é 3,5%; entrada residual XXV é 0,38%, salvo operação isenta/específica. Em uma base cambial hipotética de R$ 100.000, os tributos seriam R$ 1.100/R$ 3.500/R$ 380 conforme hipótese realmente aplicável. IOF não substitui IR sobre lucro ou ganho; capital retornado não é automaticamente lucro.
Fontes oficiais: Decreto 6.306 — IOF.
| Alternativa | Paraguai | Brasil | Decisão concreta |
|---|---|---|---|
| PF BR compra imóvel diretamente | Aquisição não é lucro do comprador; IVA da alienação depende vendedor e condição tributária. Na saída, não residente pode estar no INR; atividade organizada habitual/EP pode alterar enquadramento | Venda de imóvel direto segue ganho de capital, não é automaticamente aplicação financeira a 15%. Renda de aluguel é outra categoria | Desaconselhar apresentar 100 lotes como simples investimento passivo sem teste de atividade/EP |
| PF BR participa de sociedade PY | Sociedade apura IRE; distribuição ao não residente geralmente IDU 15% | Controlada: teste de controle+regime privilegiado+renda ativa 60%; não controlada: avaliar aplicação financeira e realização | Modelar duas datas: apuração de lucro e disponibilização |
| PJ BR controla subsidiária PY | IRE na operadora; IDU na distribuição ao beneficiário não residente | Lucro estrangeiro no IRPJ/CSLL conforme Lei 12973, crédito exterior sujeito a teto/prova; não assumir lucro presumido | Prever caixa para imposto brasileiro sem dividendos |
| PJ BR abre filial/EP PY | IRE local; IDU alcança matriz exterior quando aplicável | Resultado da filial integra matriz e tributação brasileira conforme regime; prova de imposto pago necessária | Filial não é sinônimo de subsidiária; responsabilidade e documentação próprias |
| SCP BR + veículo PY | Operadora PY mantém impostos locais | SCP não concede isenção; sócio ostensivo responde por declaração/recolhimento, com apuração segregada. Identificar titular do investimento estrangeiro e cadeia antes de aplicar regra de controladas | Exigir desenho assinado: participante→ostensivo/SCP→veículo→beneficiário; não usar 15% PF como imposto da SCP |
| Fideicomisso PY direto | Transparência renda conforme beneficiário; IVA permanece conforme operação; IDU condicionado ao fato jurídico | Qualificar direito fiduciário e eventual trust/controlada para PF, ou ativo/renda da PJ. Nome espanhol não escolhe sozinho regra brasileira | Parecer específico do contrato e beneficiários, antes de aporte |
Fontes oficiais: RFB — PF e controladas · Lei 12.973 — PJ e crédito exterior · RFB — SCP.
| Fase | Tratamento inicial para sociedade PY operacional | Evidência necessária |
|---|---|---|
| Aporte em dinheiro | Capital registrado não deve ser lançado como receita de venda; aporte não paga automaticamente IRE/IDU | Instrumento, origem, capital/subconta e destino |
| Compra de terra | Verificar IVA/retencões do vendedor, escritura e custo fiscal; não tributar lucro inexistente do comprador | Residência/regime vendedor, preço com/sem IVA e comprovantes |
| Urbanização e projetos | Custos comprovados; IVA de serviços/material e aproveitamento proporcional devem ser conciliados | Contratos/faturas RUC, vinculação a venda gravada, orçamento |
| Venda do lote como imóvel | IVA 5% sobre base 30% da operação; IRE 10% sobre renda líquida, não 10% de toda venda | Contrato separar imóvel de serviços; lote é estoque, não aplicar automaticamente opção de ativo fixo |
| Casa pronta vendida como imóvel | Examinar alienação imobiliária e base; não confundir com empreitada contratada | Titularidade, aquisição/obra, contrato e faturamento |
| Construção contratada separadamente | Serviço: regra geral IVA 10%, lucro líquido sujeito IRE conforme prestador | Escopo, faturamento por serviço, não chamar tudo de lote |
| Arquitetura, gestão e manutenção | Regra geral IVA 10% no serviço local; imposto de renda conforme natureza/prestador | Origem/local serviço, residência e retenção se exterior |
| Restaurante | Regra geral IVA 10%; IRE sobre resultado do operador; benefício transitório não incorporado sem vigência confirmada | RUC, atividade, habilitação, operação e norma específica vigente |
| Lucro reinvestido/distribuído | IRE não depende distribuição; IDU depende disponibilização e presunções legais | Ata/estatuto, reserva/capitalização e demonstrações |
| Retorno do capital/saída | Separar principal, reservas/lucros, preço de alienação, ganho e câmbio | Histórico de custo e lucros tributados; não rotular tudo “devolução” |
Exemplo IVA do lote: valor da operação sem o IVA de 100; base 30; alíquota 5% gera 1,50 de débito IVA. Não significa 1,50 de imposto líquido a pagar em todo caso: créditos admitidos e proporcionalidade afetam a liquidação. Contrato com preço final incluindo imposto demanda cálculo próprio. Venda de imóvel não se confunde com serviço de construção de 100 que, no regime geral, gera 10 de débito antes dos créditos. Base imobiliária prevista na Lei 6380 arts 85/90; confirmar contrato de lote urbanizado versus serviço autônomo.
Fontes oficiais: DNIT — Lei 6.380 · DNIT — IRE · DNIT — IDU.
PF controladora: a Lei 14754 permite crédito do imposto de renda estrangeiro da controlada/incidência equivalente nas condições legais e no limite do IR brasileiro sobre o lucro; o lucro já tributado não deve ser tributado novamente como dividendo, preservando crédito/custo e ano de origem. Não aplicar automaticamente um crédito de IVA/IOF contra IR. PJ controladora: Lei 12973 art 87 permite crédito proporcional do imposto de renda comprovado, limitado à tributação brasileira da parcela; diferenças de datas e IDU posterior exigem controle. Não prometer devolução do excedente. A apuração final deve reconciliar moeda, lucro antes/depois do tributo, participação e prova oficial.
Fontes oficiais: RFB — crédito e patrimônio · Lei 12.973 — PJ e crédito exterior.
Uma linha para cada evento, com pagador/recebedor, PF/PJ/residência, base, taxa, moeda, data, retenção, crédito, custo ou caixa. Manter células de benefício fiscal zeradas até aprovação escrita. Mostrar cenários PF, PJ e SCP sem escolher a “menor taxa” pela soma nominal. Reserva de caixa fiscal deve considerar tributação brasileira antes de remessa.
Fontes oficiais: DNIT — Lei 6.380 · DNIT — IRE · DNIT — IDU.
Não é uma isenção de IRE do empreendimento. O art. 4 prevê benefícios determinados para bens de capital, financiamento e IDU. O MIC publica o procedimento e o Decreto 5432/2026. A resolução precisa identificar o projeto e o benefício; orçamento grande não concede automaticamente o regime.
| Componente | Possibilidade e limite | Decisão para nosso projeto |
|---|---|---|
| Terra para vender os 100 lotes | Lei art 10 refere bens do ativo fixo do beneficiário; decreto art 13 admite terrenos/obras civis no cômputo, dentro da janela de 24 meses. Terreno comprado como estoque para revenda não vira ativo fixo por conveniência | Não contar automaticamente USD 8,75 milhões da terra como investimento elegível. Pedir MIC/contador confirmação sobre destinação e segregação |
| Infraestrutura comum mantida/operada | Obras civis diretamente ligadas ao ciclo produtivo podem integrar quadro de investimento; não significa que toda empreitada seja sem IVA | Individualizar ativos, titularidade, operação e benefício solicitado |
| Casas opcionais destinadas à venda | Estoque/serviço separado de ativo de operação; aprovação de máquinas não isenta venda das casas | Orçamento e tributos de construção próprios |
| Máquinas/equipamentos de uso permanente | Benefício aduaneiro sobre bens aprovados; IVA de importação/compra local tem restrição expressa para serviços fora da exceção turística | Não zerar IVA de equipamento de prestadora de serviços; confirmar classificação |
| Restaurante/casa adaptada | Operação de serviço; aquisição de equipamento, reforma e atividade têm tratamentos distintos | Não afirmar isenção de refeições, reforma ou IVA de equipamento pelo simples regime |
| Turismo/entretenimento de grande porte | Art 4 f prevê importação de bens de capital para projeto de pelo menos USD 20 milhões | Clube/restaurante residencial não comprova essa categoria nem esse valor |
| Juros de financiamento exterior | Art 4 d: projeto≥USD 13 milhões, credor bancário/financeiro/instituição de crédito com trajetória internacional, aprovação e termos | Empréstimo do próprio investidor não assume benefício de banco |
| Dividendos do projeto aprovado | Art 4 e: investimento≥USD 13 milhões por projeto, IDU por 10 anos desde primeira geração, rendimentos vinculados ao projeto; condição para não residentes | Não somar projetos independentes para atingir limiar. Confirmar origem do investidor e condição legal sobre crédito exterior |
O texto legal/decreto usa alternativa “ou” entre investidor não residente fora de território de baixa/nula tributação e IDU não reconhecido como crédito no país de origem. Não reescrever como exigência cumulativa nem concluir elegibilidade do investidor brasileiro sem parecer. Lei art 4 e/decreto art 9 exigem comprovação; o decreto inclui declaração/informação fiscal e auditoria aplicáveis. A redução de imposto paraguaio pode reduzir crédito no Brasil: comparar caixa consolidado, não só IDU.
Documento para solicitar o benefício: requerimento com inciso escolhido, quadro de ativos computáveis, investimento por projeto, origem/financiamento, DIA vigente, registros, trabalho permanente e cronograma. MIC/MEF aprovam via resolução; não há ato de aprovação deste projeto. O parâmetro 2026 divulgado pelo MIC é 2 empregos por USD 50 mil de investimento, com justificativa quantificável dos demais objetivos quando não atingido; não confundir empregos temporários da obra com empregos permanentes.
Fontes oficiais: MIC — incentivos e requisitos · Decreto 5.432/2026.
A distribuição pela PJ brasileira à PF residente deve considerar a Lei 15270/2025: desde janeiro 2026, mais de R$ 50 mil no mesmo mês pela mesma PJ à mesma PF provoca IRRF 10% sobre o total. Exemplo: R$ 60 mil nessa hipótese→R$ 6 mil de retenção, antes da reconciliação anual pertinente. Há também tributação mínima anual das altas rendas e regras/transições; não tratar retenção como imposto final universal. Verificar aplicação à SCP, beneficiário e renda total. Essa etapa existe na cadeia PJ BR/SCP → PF e não deve ser confundida com o dividendo estrangeiro direto sujeito à Lei 14754.
Fontes oficiais: Lei 15.270/2025.
1. Os 70 ha/infraestrutura constituem estoque imobiliário ou ativo fixo elegível? Qual componente e valor o MIC admite, por escrito?
2. Quem recebe a renda fiduciária: PF BR, PJ BR, sociedade PY ou outra EJT? Qual imposto/retentor por tipo de receita, conforme Lei 6380 art 4 e RG 75/20?
3. A entidade controlada pela PF terá pelo menos 60% de renda ativa própria e está fora de regime fiscal privilegiado? Não classificar todo país pela taxa geral.
4. Quem detém o investimento através da SCP e quem apura lucro estrangeiro? É preciso apurar lucro real por renda exterior (Lei 9718 art 14 III) e obrigações separadas?
5. O banco classificará cada aporte/compra/retorno em qual inciso do art. 15-B do IOF? Obter cotação com base, imposto, spread e comprovação, antes de pagamento.
6. Qual imposto estrangeiro é creditável para PF ou PJ, em qual ano e com quais documentos? Não presumir reciprocidade/tratado nem usar IVA como crédito de IR.
Fontes oficiais: MIC — incentivos e requisitos · RFB — PF e controladas · Lei 12.973 — PJ e crédito exterior · Decreto 6.306 — IOF.
Enquadramento sujeito à validação contábil e jurídica conjunta no Brasil e no Paraguai antes dos aportes e da contratação.
ECONOMIA E TECNOLOGIA · CORTE 06/10/2026
Projeção de crescimento do PIB mantida pelo BCP em 21/09/2026. É uma projeção nacional, não crescimento realizado de Assunção ou retorno do empreendimento.
BCP · comunicado · p. 1O IMAEP de julho cresceu 5,5% sobre julho de 2025, com acumulado de 5,6% no ano. É um indicador mensal; sua expansão não comprova a absorção dos 100 lotes propostos.
O MITIC apresentou estimativa de US$ 300–500 milhões para uma fase de 10 MW. A atualização de agosto descreve estudos de factibilidade. O anúncio não representa capital já realizado nem demanda habitacional contratada para a área.
MITIC · 20/05/2026A tese combina qualidade de vida, espaço e conexão com a capital. Para transformá-la em projeção de vendas, o estudo de mercado deverá medir preço efetivo por metro quadrado, estoque, ritmo de vendas, perfil do comprador e capacidade de financiamento na área de influência. Os dados nacionais orientam a análise; o orçamento e a demanda local determinam a viabilidade.
TERRITÓRIO, ÁGUA E VEGETAÇÃO
O projeto propõe conservar a identidade da casa existente, integrar lagos e vegetação e estruturar espaços de convivência. O quadro municipal descreve terras baixas e solos argilosos na região; a condição desta parcela depende de estudo próprio.
Conciliar matrícula, cadastro, polígono de 121 hectares, recorte de 70 hectares, acessos, casa e escola. O ponto da visita é referência de localização; não define limites ou área vendável.
Topografia e cotas; sondagens e nível d’água; cheias fluviais e pluviais; drenagem e definição dos lagos. Os resultados dimensionam terraplenagem, fundações, vias e custos de implantação.
Inventário de árvores e habitats, levantamento de fauna, paleta paisagística e plano de manutenção. Condomínios e loteamentos estão sujeitos à Declaración de Impacto Ambiental; a licença específica do projeto ainda deverá ser obtida.
Município de José Falcón: contexto regional · Decreto 954/2013, art. 2, a.1, na redação regulamentada · MADES: camadas hídricas. Nenhuma dessas fontes substitui o levantamento ou licencia esta parcela.
ENTREGA E VIDA COTIDIANA
Estruturar associação ou forma jurídica aplicável, regulamento construtivo, aprovação de projetos, fiscalização, segurança e manutenção. A contribuição por lote será calculada a partir do orçamento operacional e das regras de rateio.
Dimensionar tratamento de água, equipe, segurança, consumo e reposições da piscina. Para o restaurante, definir concessão ou operação própria, cozinha, acessibilidade, instalações, ocupação e orçamento de adaptação da casa.
Obter factibilidade e custo de água, esgoto, energia e internet. Definir rotas de emergência, fornecedores e níveis de serviço. A existência de hospitais e escolas na região não representa prestação contratada ao condomínio.
PRÓXIMA DECISÃO
A proposta da próxima etapa é concluir diligência e negociação condicionada da parcela, com orçamento dos estudos antes de qualquer compromisso de aquisição. O valor dessa etapa e seu prazo dependem das propostas dos executores.
Documentos do titular, matrícula e ônus; enquadramento municipal e fronteiriço; levantamento e estudos; anteprojeto de 100 lotes e quadro de áreas.
Escolher modelo comercial, patrimonial ou híbrido. O termo de investimento definirá aporte, participação, titularidade, lotes eventualmente atribuídos, remuneração, chamadas de capital, distribuição e saída.
Contador no Brasil; contador e advogado no Paraguai; responsáveis técnicos de urbanismo, engenharia e ambiente. Os pareceres serão reconciliados com os contratos e o modelo financeiro antes da decisão final.
BASE DOCUMENTAL
Referências oficiais e institucionais organizadas por tema. Os números do investimento dependem da conciliação entre projeto, orçamento, contratos e enquadramento tributário.